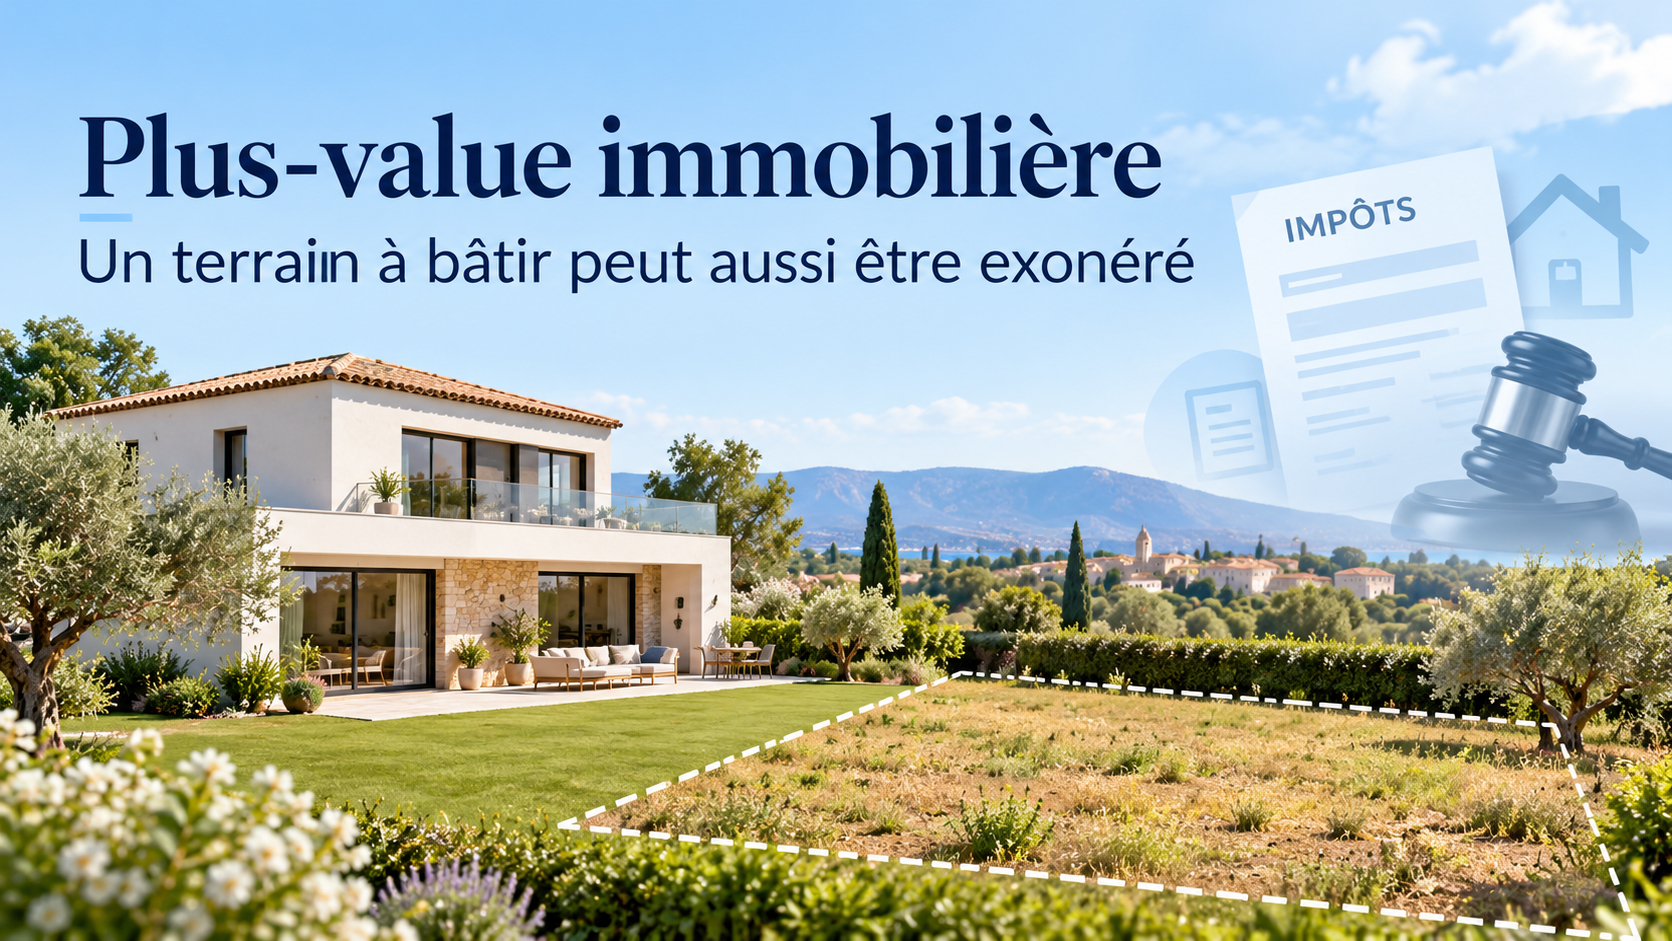
Une décision importante pour les propriétaires immobiliers. Dans un arrêt rendu le 30 septembre 2026, le Conseil d’État précise qu’un terrain à bâtir peut, sous certaines conditions, bénéficier de l’exonération de plus-value immobilière applicable aux dépendances immédiates et nécessaires de la résidence principale.
Cette décision apporte une clarification sur le traitement fiscal des terrains attenants à une habitation, notamment lorsque ces terrains sont constructibles.
Ce que prévoit la loi sur l’exonération de plus-value immobilière
En France, la vente d’une résidence principale bénéficie, en principe, d’une exonération totale de plus-value immobilière.
Cette disposition est prévue par l’article 150 U, II, 1° du Code général des impôts (CGI).
Le 3° du même article étend cette exonération aux dépendances immédiates et nécessaires de la résidence principale, à condition que leur cession intervienne simultanément avec celle de l’habitation.
Les dépendances peuvent notamment comprendre des cours, des voies d’accès ou certains terrains attenants à la maison.
Mais qu’en est-il lorsque ce terrain est également considéré comme constructible ?
Un litige fiscal portant sur une propriété de plus de 46 000 m²
L’affaire examinée par le Conseil d’État concernait une propriété familiale située à Nice, vendue le 30 janvier 2017.
D’une superficie totale de 46 155 m², le domaine comprenait deux maisons d’habitation, une chapelle privée et un vaste terrain attenant.
Les propriétaires avaient revendiqué l’exonération de plus-value applicable à leurs résidences principales et à leurs dépendances.
L’administration fiscale avait toutefois estimé que seule une superficie de 4 339 m² pouvait bénéficier de l’exonération, considérant notamment que le surplus de la propriété, vendu comme terrain à bâtir, ne pouvait pas être reconnu comme une dépendance immédiate et nécessaire.
Cette interprétation avait entraîné des suppléments d’impôt sur le revenu et de prélèvements sociaux.
Après une décision défavorable du tribunal administratif de Nice, la contribuable avait obtenu gain de cause devant la cour administrative d’appel de Marseille le 6 novembre 2025. L’administration avait alors saisi le Conseil d’État.
Le Conseil d’État écarte l’exclusion automatique des terrains à bâtir
Dans sa décision du 30 septembre 2026 (n° 511096), le Conseil d’État rejette le pourvoi de l’administration.
La Haute juridiction considère que la qualification de terrain à bâtir ne suffit pas, à elle seule, à empêcher qu’un terrain soit reconnu comme une dépendance immédiate et nécessaire de la résidence principale.
Autrement dit, le caractère constructible d’un terrain n’entraîne pas automatiquement l’imposition de la plus-value réalisée lors de sa vente.
La décision ne signifie cependant pas que tous les terrains constructibles attenants à une habitation sont exonérés. Chaque situation doit être appréciée en fonction des caractéristiques et de l’utilisation effective du bien.
L’utilisation réelle du terrain devient un élément déterminant
Dans cette affaire, plusieurs circonstances ont justifié la reconnaissance du terrain comme dépendance de la résidence principale.
Le Conseil d’État relève notamment que le dispositif d’assainissement individuel des habitations occupait une partie indispensable à leur utilisation.
D’autres équipements, notamment un bassin, une terrasse, une chapelle et un court de tennis, étaient utilisés à titre privé et présentaient un lien fonctionnel avec les maisons.
Les jardins, pelouses et espaces boisés constituaient également des espaces d’agrément utilisés par les propriétaires.
Ces éléments ont permis aux juges d’apprécier concrètement le lien entre le terrain et les habitations.
Le Conseil d’État confirme que cette appréciation appartient souverainement aux juges du fond, sous réserve de dénaturation des pièces du dossier.
Quelles conséquences pour les propriétaires qui vendent leur maison avec un terrain ?
Cette décision présente un intérêt particulier pour les propriétaires disposant de grandes parcelles, notamment lorsqu’une partie du terrain est constructible.
Avant de considérer qu’une plus-value est nécessairement imposable, plusieurs éléments méritent d’être examinés :
- L’utilisation réelle du terrain comme jardin, espace d’agrément ou dépendance de l’habitation.
- L’existence d’équipements ou d’aménagements fonctionnellement liés à la résidence principale.
- La situation du terrain et ses liens matériels avec les bâtiments d’habitation.
- Le respect des conditions légales d’exonération, notamment la cession simultanée de la résidence principale et de ses dépendances.
Il convient toutefois d’être prudent : la seule proximité géographique avec une maison ou la présence d’un jardin ne garantit pas l’exonération.
Le notaire chargé de la vente devra apprécier les circonstances propres au bien et leur incidence fiscale.
Une décision qui nuance la doctrine administrative
Cette jurisprudence est particulièrement notable au regard de la position traditionnellement exprimée par l’administration fiscale.
Dans une fiche d’information mise à jour le 6 juillet 2026, le site officiel impots.gouv.fr indiquait encore qu’un terrain vendu comme terrain à bâtir ne pouvait pas être qualifié de dépendance immédiate et nécessaire.
L’arrêt du 30 septembre 2026 écarte précisément cette exclusion systématique.
Il constitue donc une référence importante pour l’analyse des ventes de résidences principales accompagnées de terrains constructibles, sans instaurer pour autant une exonération automatique.
Ce qu’il faut retenir
Un terrain constructible peut être exonéré de plus-value immobilière lorsqu’il constitue effectivement une dépendance immédiate et nécessaire de la résidence principale et que les autres conditions légales sont remplies.
C’est le principal enseignement de la décision du Conseil d’État du 30 septembre 2026.
Pour les vendeurs comme pour les professionnels de l’immobilier, elle rappelle l’importance d’examiner l’usage concret des parcelles et leur lien avec l’habitation avant de déterminer le régime fiscal applicable.
Référence juridique : Conseil d’État, 9e et 10e chambres réunies, 30 septembre 2026, n° 511096 — Article 150 U, II, 1° et 3° du Code général des impôts.